
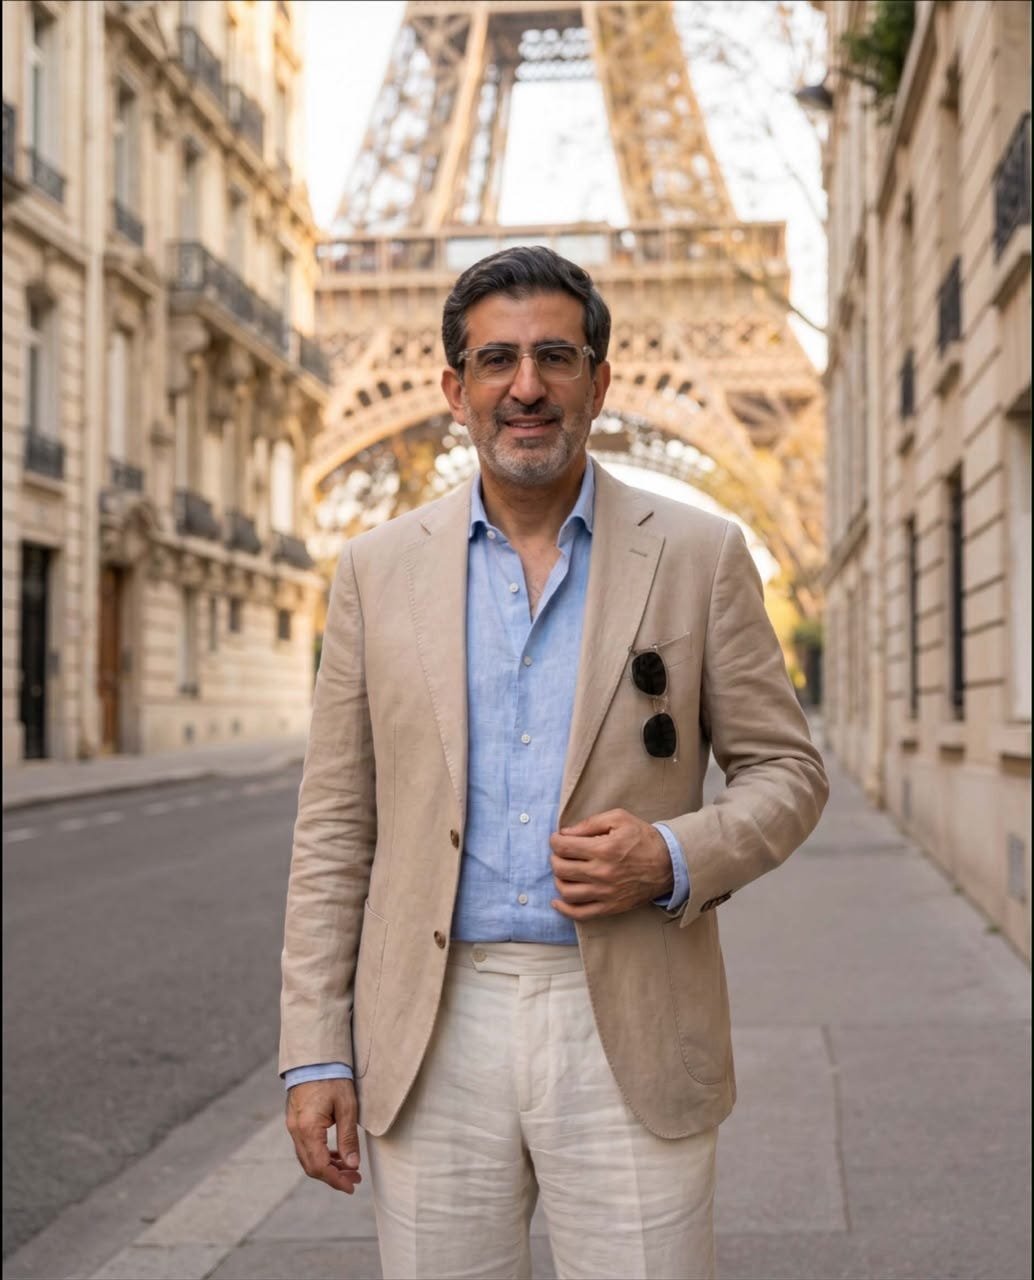
أكد سامر شقير، رائد الاستثمار، أن إعادة ترتيب أولويات الإنفاق في إطار رؤية السعودية 2030 لا تعني تراجع المملكة عن أهدافها، وإنما تعكس انتقالًا إلى مرحلة أكثر انتقائية في تخصيص رأس المال، بحيث تحصل المشاريع الأعلى عائدا والأكثر قدرة على توليد تدفقات نقدية على أولوية التمويل.
وقال سامر شقير: إن قراءة وكالة موديز لإعادة ترتيب المشاريع السعودية مهمة للمستثمرين، لأنها تؤكد أن المملكة تحاول الحفاظ على الحيز المالي والتصنيف السيادي عند Aa3، مع مواصلة الإنفاق على القطاعات التي تخدم التنويع الاقتصادي، بدلًا من التعامل مع جميع المشروعات المعلنة بالوتيرة الزمنية نفسها.
وأضاف شقير، أن التحدي الحقيقي ليس حجم الإنفاق فقط، وإنما قدرة المشاريع على تحقيق عائد يتناسب مع رأس المال المستخدم والمخاطر المرتبطة بالتنفيذ، وأشار إلى أن إعادة جدولة بعض المشاريع أو إعادة هيكلة تمويلها قد تكون أكثر كفاءة من الاستمرار في إنفاق رأسمالي مرتفع على مشروعات لا تزال بعيدة عن توليد تدفقات نقدية.
وتتوقع موديز انكماش الناتج المحلي الحقيقي للسعودية بنحو 3.3 بالمئة خلال 2026، مع انخفاض إنتاج قطاع الهيدروكربونات بنحو 16 بالمئة، بينما ترى الوكالة أن القطاع الخاص غير النفطي يمكن أن يستعيد معدلات نمو تتراوح بين 4.5 و5.5 بالمئة سنويًّا مع انحسار التوترات.
ويرى سامر شقير، أن هذه التوقعات تضع أهمية أكبر على قدرة الحكومة وصندوق الاستثمارات العامة على توجيه الموارد إلى قطاعات قادرة على خلق نشاط اقتصادي مستدام، خصوصًا الخدمات اللوجستية والتصنيع والبنية التحتية الرقمية والأمن الغذائي.
وأشار شقير، إلى أن صندوق الاستثمارات العامة لا يبدو متجهًا إلى تقليص دوره، وإنما إلى ممارسة دور أكثر انتقائية، مع توقع إنفاق يتراوح بين 600 و800 مليار ريال حتى 2030، وقال إن المرحلة المقبلة قد تشهد انتقالًا تدريجيًّا من التمويل الحكومي المباشر إلى نماذج الاستثمار المشترك والشراكات مع القطاع الخاص، بما يسمح بتوزيع المخاطر وجذب رأس مال إضافي.
وفي المقابل، حذر سامر شقير من أن تباطؤ تنفيذ المشاريع ستكون له آثار مباشرة على شركات المقاولات والمطورين والموردين، مشيرًا إلى أن عقود المقاولات الممنوحة خلال الأشهر الثمانية الأولى من 2026 بلغت 116.2 مليار ريال، مقابل 267.9 مليار ريال في 2024، ورغم أن السوق لا يزال نشطًا، فإن المقارنة مع ذروة 2024 تكشف عن تحول واضح من مرحلة التسارع إلى مرحلة الفرز وإعادة الأولويات.
وأضاف أن هذا التحول قد يمنح القطاع المصرفي متنفسًا، بعدما شهدت السنوات الماضية نموًا سريعًا في الائتمان مقارنة بالودائع، إذ إن اعتدال الطلب على التمويل يمكن أن يقلل المنافسة على السيولة ويخفف الاعتماد على مصادر التمويل الأعلى تكلفة.
لكن سامر شقير شدد على أن التأخير في تنفيذ المشاريع يظل إيجابيًّا للبنوك فقط إذا بقي في إطار إعادة الجدولة وليس إلغاء الالتزامات أو تأخير المدفوعات للمقاولين والموردين. وقال شقير: إن انتقال التأخير من جدول زمني إلى أزمة في رأس المال العامل يمكن أن يرفع مخاطر جودة الأصول ويضغط على الشركات الأكثر ارتباطًا بالمشاريع العملاقة.
وأوضح أن البنية التحتية الرقمية تمثل إحدى أبرز فرص المرحلة الجديدة، مع خطط لرفع قدرات مراكز البيانات والحوسبة المخصصة للذكاء الاصطناعي، مؤكدًا أن الاستثمار في مراكز البيانات يجب أن يترافق مع توسع مواز في شبكات الكهرباء والطاقة، لأن قيمة البنية الرقمية تعتمد في النهاية على قدرة منظومة الطاقة على تشغيلها بكفاءة واستمرارية.
واعتبر سامر شقير أن نجاح إعادة ترتيب الإنفاق سيتوقف على ثلاثة عوامل رئيسية: استمرار تمويل المشاريع الأعلى عائدًا، انتقال جزء أكبر من التمويل إلى القطاع الخاص والشراكات الاستثمارية، وقدرة الاقتصاد غير النفطي على الحفاظ على النمو رغم تقلبات قطاع الطاقة.
واختتم سامر شقير، بأن التصنيف السيادي عند Aa3 يوفر للسعودية مساحة مالية مهمة، لكنه لا يعني أن جميع الشركات المرتبطة برؤية 2030 ستستفيد بالدرجة نفسها، قائلًا إن المستثمرين في المرحلة المقبلة سيبحثون عن الشركات والمشاريع التي تنتقل من مرحلة الإنفاق الرأسمالي إلى مرحلة توليد التدفقات النقدية، مؤكدًا أن إعادة ترتيب الإنفاق ليست نهاية قصة رؤية 2030، وإنما بداية مرحلة جديدة عنوانها العائد على رأس المال.